中国人寿集团投资养老地产市场研究
一、引言
随着中国人口老龄化进程加速,养老产业成为极具潜力的蓝海市场。作为国内大型金融保险集团,中国人寿集团凭借雄厚的资本实力与客户资源,积极布局养老地产领域。本报告旨在系统分析中国人寿集团投资养老地产的市场环境、竞争格局、投资模式及风险机遇,为相关决策提供参考。
二、养老地产市场需求分析
1. 人口老龄化驱动需求
根据国家统计局数据,截至2023年底,中国60岁及以上人口超2.9亿,占总人口21.1%,预计2035年将突破4亿,进入重度老龄化阶段。庞大的老年人口基数催生了对养老服务设施的刚性需求。
2. 消费升级与观念转变
新一代老年群体财富积累更丰厚,对高品质养老生活接受度提高。“医养结合”“旅居养老”“持续照料退休社区”等模式逐渐受到青睐,中高端养老地产需求旺盛。
3. 政策支持力度加大
近年国家出台多项政策鼓励社会资本进入养老服务业,如《“十四五”国家老龄事业发展和养老服务体系规划》明确支持保险资金投资养老产业,为中国人寿等机构提供了政策红利。
三、养老地产市场供给与竞争格局
1. 主要参与者
目前养老地产市场参与者包括:保险公司(中国人寿、泰康、平安、太保等)、房地产企业(万科、保利、绿城等)、专业养老运营商以及外资机构。
- 中国人寿集团的优势
- 资金优势:保险资金长期稳定,与养老地产长周期特性天然匹配。
- 客户优势:庞大的保险客户数据库,可精准转化养老需求。
- 品牌优势:央企背景和国民品牌认知度,易于建立信任。
- 协同优势:可整合医疗、健康、保险等资源,形成养老生态闭环。
3. 竞争态势
泰康之家在高端养老社区领域已形成先发优势;平安、太保等加速跟进;房企系则受限于资金压力,部分项目出现运营困难,为保险系养老地产提供了整合机会。
四、中国人寿集团养老地产投资模式分析
1. 重资产自建模式
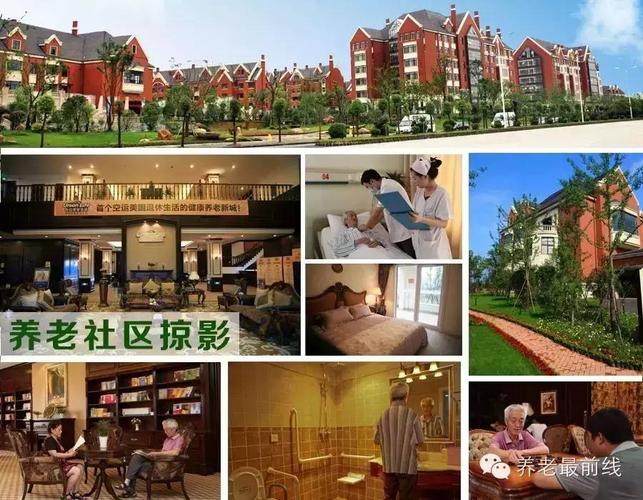
中国人寿可在一二线城市核心区域或近郊自建大型养老社区,如国寿嘉园系列。该模式投资规模大、回报周期长,但能形成品牌资产,长期收益稳定。
2. 轻资产运营模式
通过输出品牌与管理,与地产商合作租赁或委托管理,降低资本占用,快速扩大网络布局。
3. 基金及股权投资
发起养老产业基金,投资成熟养老运营企业或项目,获取财务回报并学习运营经验。
4. 保险产品与养老社区挂钩
开发“保险+养老社区”产品,客户购买指定保险达到一定保费可获养老社区入住资格,实现保险负债与养老资产的协同。
五、投资风险评估
- 政策风险:土地性质、医保对接、补贴政策等变动可能影响项目收益。
- 运营风险:养老地产运营复杂,专业人才短缺,服务质量控制难度大。
- 市场风险:经济波动影响老年群体支付意愿,部分地区可能出现供给过剩。
- 资金沉淀风险:项目回收期普遍10年以上,对流动性管理提出较高要求。
六、战略建议
- 聚焦核心城市,梯次布局:优先在京津冀、长三角、粤港澳等老龄化程度高、支付能力强的区域落地。
- 深化医养结合:与三甲医院、康复机构合作,打造差异化竞争力。
- 科技赋能:利用物联网、人工智能提升运营效率和服务体验。
- 创新金融产品:设计灵活的养老保险产品,降低客户准入门槛,扩大潜在客群。
- 加强合作与并购:通过与成熟运营商合资或收购,快速获取运营能力。
七、结论
养老地产市场前景广阔,但投资周期长、运营复杂。中国人寿集团应充分发挥保险资金、客户资源与品牌优势,采取“重资产树标杆、轻资产扩网络、基金投资补短板”的组合策略,谨慎评估风险,稳步推进养老地产布局,打造中国人寿特色养老生态圈,在履行社会责任的同时实现长期价值增长。
如若转载,请注明出处:http://www.fulaibi.com/product/50.html
更新时间:2026-10-01 20:41:19