中国山茶油行业市场分析及桌面研究报告
一、引言
山茶油(Camellia oil),又称茶籽油、茶树油,是从山茶科山茶属植物的成熟种子中提取的纯天然高级食用植物油,主要产于中国长江流域及以南地区。作为中国特有的木本油料树种,山茶油的历史悠久,因其丰富的营养价值和健康功效,被誉为“东方橄榄油”。随着消费升级和健康饮食理念的普及,山茶油行业迎来了新的发展机遇。本报告基于桌面研究,对中国山茶油行业进行市场分析,旨在为行业参与者提供战略参考。
二、行业概况
1. 定义与分类
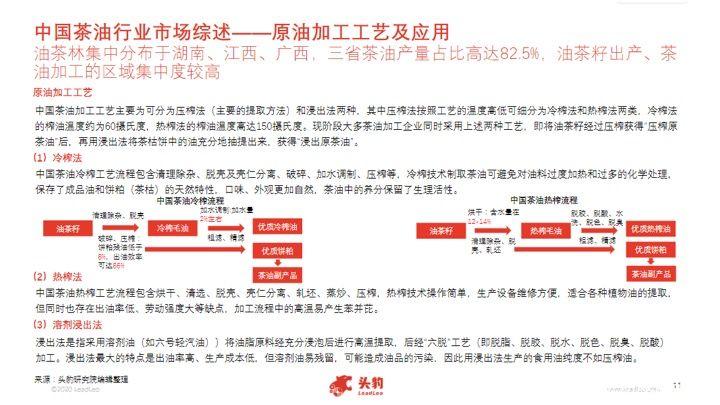
山茶油根据加工工艺可分为压榨山茶油和浸出山茶油;根据精炼程度可分为毛油、一级油、二级油等。其中,冷榨山茶油因保留更多天然营养成分而备受高端市场青睐。
2. 产业链结构
山茶油产业链上游为山茶树种种植及茶籽收购,中游为山茶油加工生产,下游为销售渠道,包括商超、电商、专卖店及餐饮等。产业链整体呈现“上游分散、中游集中、下游多元”的特点。
3. 发展历程
中国山茶油产业发展大致经历了三个阶段:传统作坊式生产阶段(20世纪90年代前)、工业化起步阶段(90年代至21世纪初)、品牌化与规模化发展阶段(21世纪至今)。国家政策扶持力度加大,山茶油被列为国家食用油安全战略的重要组成部分。
三、市场分析
1. 市场规模
据相关数据显示,2022年中国山茶油产量约90万吨,市场规模约600亿元人民币,同比增长约8%。预计到2025年,市场规模有望突破800亿元。从消费量来看,国内山茶油年消费量约80万吨,人均消费量仍远低于橄榄油在欧美国家的人均水平,市场潜力巨大。
2. 区域分布
山茶油主产区集中在湖南、江西、广西、福建、浙江等省份。其中,湖南省产量占比最高,约30%,江西省次之。主销区则以一线城市及东部沿海发达地区为主,但近年来内陆城市消费也逐渐升温。
3. 竞争格局
目前,中国山茶油行业竞争格局较为分散,CR5(前五企业市占率)不足20%。主要品牌包括金龙鱼、福临门、润心、老知青等,但区域性品牌众多。行业整体呈现“小散乱”特征,缺乏全国性领导品牌。随着资本进入和行业整合加速,竞争将趋于集中。
4. 消费行为
消费者购买山茶油的主要动因包括:健康养生(占比65%)、烹饪需求(20%)、礼品赠送(10%)、其他(5%)。购买渠道以线上电商占比上升迅速,已达40%,线下商超仍占主导。消费者对价格敏感度相对较低,更关注品质和品牌。
四、趋势与机遇
1. 健康消费驱动
随着居民健康意识增强,对高端健康食用油的需求持续增长。山茶油不饱和脂肪酸含量高达90%以上,富含角鲨烯、维生素E等抗氧化物质,符合健康潮流。
2. 政策支持
国家层面出台多项政策支持木本油料产业发展,如《关于加快木本油料产业发展的意见》等,将山茶油纳入国家食用油安全规划。地方政府也积极推动山茶油产业园区建设。
3. 技术创新
冷榨、精炼技术不断进步,提升了山茶油品质和出油率。山茶油在化妆品、医药等领域的应用拓展,为行业带来新的增长点。
4. 品牌化与高端化
消费者品牌意识觉醒,推动企业加强品牌建设。高端山茶油产品溢价能力强,成为企业利润增长点。
5. 国际化机遇
山茶油作为中国特有油种,在国际市场具有差异化优势。随着“一带一路”倡议推进,出口潜力有望释放。
五、挑战与风险
1. 原料供应不稳定
山茶树种植周期长,前期投入大,且受气候影响明显,导致原料价格波动较大,影响中游企业成本控制。
2. 行业标准缺失
目前山茶油国家标准仍需完善,市场上存在以次充好、掺假等现象,损害消费者信心。
3. 消费者认知不足
尽管山茶油健康价值高,但消费者认知度仍较低,市场教育成本高,尤其在北方地区。
4. 国际竞争加剧
橄榄油等国际高端油种占据先发优势,山茶油在国际市场品牌影响力有限。
六、结论与建议
中国山茶油行业处于成长期,市场前景广阔,但面临诸多挑战。企业应注重以下几点:
- 加强品牌建设,打造全国性知名品牌,提升附加值。
- 推动技术创新,提高生产效率,降低成本。
- 拓展销售渠道,线上线下融合,覆盖更广市场。
- 加强消费者教育,普及山茶油健康知识,培育消费习惯。
- 争取政策支持,参与行业标准制定,规范市场秩序。
山茶油行业在健康消费升级和 policy 红利驱动下,有望迎来黄金发展期。桌面研究表明,未来五年将是行业格局重塑的关键阶段,值得投资者和从业者重点关注。
如若转载,请注明出处:http://www.fulaibi.com/product/46.html
更新时间:2026-10-01 02:27:03