陀螺仪行业发展现状、市场规模及未来前景分析
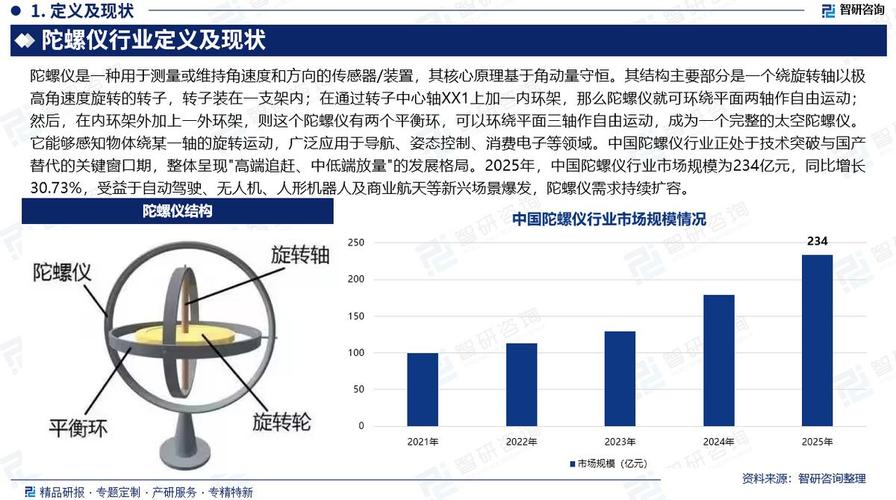
陀螺仪是一种测量物体角度或角速度的传感器,广泛应用于消费电子、汽车工业、航空航天、国防军工、工业自动化、医疗设备等领域。按照技术原理,陀螺仪可分为机械陀螺仪、光学陀螺仪(如光纤陀螺仪、环形激光陀螺仪)和微机电系统(MEMS)陀螺仪。其中,MEMS陀螺仪凭借体积小、成本低、功耗低等优势,成为当前市场的主流产品。
一、行业发展现状
全球陀螺仪行业保持稳定增长态势。从技术路线看,MEMS陀螺仪占据消费级市场主导地位,光纤陀螺仪和环形激光陀螺仪则在高精度、高可靠性场景中不可替代。从区域格局看,北美和欧洲在高端陀螺仪领域技术积累深厚,而亚太地区尤其是中国,已成为全球最大的陀螺仪消费市场和生产基地。
主要厂商包括博世、意法半导体、应美盛、霍尼韦尔、诺格、赛峰等国际企业,以及中国的中星测控、耐威科技、士兰微等本土企业。在消费电子领域,MEMS陀螺仪需求趋于饱和,但汽车电子、工业互联网、无人机等新兴应用正在打开新的增长空间。与此高端光纤陀螺仪和量子陀螺仪的技术突破,正推动行业向更高精度、更小体积、更低成本方向发展。
二、市场规模分析
根据多家市场研究机构的数据,2024年全球陀螺仪市场规模约为50亿美元,预计到2030年将超过90亿美元,复合年增长率约为8%-10%。其中,MEMS陀螺仪占据约70%的市场份额,光纤陀螺仪占比约15%,其他类型合计约15%。
从应用领域看,消费电子(智能手机、可穿戴设备、游戏手柄等)是最大市场,占比约40%;汽车工业(车身稳定系统、导航、自动驾驶)占比约25%;工业与自动化占比约15%;航空航天与国防占比约12%;医疗及其他占比约8%。预计到2030年,汽车和工业领域的增速将高于消费电子,成为主要增长引擎。
从区域市场看,亚太地区(尤其是中国、日本、韩国)占据全球陀螺仪市场约45%的份额,北美约25%,欧洲约20%,其他地区约10%。中国市场的增速领先全球,受益于新能源汽车、无人机、机器人等产业的快速发展。
三、未来前景分析
- 技术趋势:MEMS陀螺仪将继续向高精度、低功耗、多轴集成方向发展;光纤陀螺仪成本下降,应用领域从军工向工业、自动驾驶拓展;量子陀螺仪有望在2030年后逐步商业化,带来颠覆性变革。
- 应用趋势:自动驾驶和高级驾驶辅助系统对高精度惯性测量单元的需求激增,将拉动陀螺仪出货量;工业机器人和协作机器人需要陀螺仪进行姿态控制;无人机和电动垂直起降飞行器依赖陀螺仪实现稳定飞行;消费电子中的AR/VR设备需要高性能陀螺仪实现精准追踪。
- 政策与产业链:各国对高端传感器的重视程度提升,中国“十四五”规划将传感器列为重点发展领域,国产替代进程加速。但高端陀螺仪芯片仍依赖进口,产业链自主可控是长期挑战。
- 竞争格局:国际巨头通过并购和研发巩固优势,中国本土企业在中低端市场快速崛起,逐步向高端渗透。未来竞争将围绕性能、价格、集成度和生态展开。
四、结论与建议
陀螺仪行业正处于稳步增长与技术升级并行的阶段,MEMS陀螺仪仍是市场主力,但高精度光学陀螺仪和量子陀螺仪代表未来方向。汽车、工业、自动驾驶等领域将成为主要增长点。应加大研发投入,突破高端技术瓶颈;对于投资者而言,可关注具备核心技术和国产替代能力的本土企业;对于政策制定者,应完善产业链配套,推动标准制定和跨行业协同。
陀螺仪市场前景广阔,预计2030年全球规模有望突破90亿美元,亚太地区尤其是中国将成为全球增长的核心引擎。
如若转载,请注明出处:http://www.fulaibi.com/product/45.html
更新时间:2026-10-01 16:57:04